Crédito rural pode ser bloqueado por alertas ambientais
- 17/ setembro / 2026

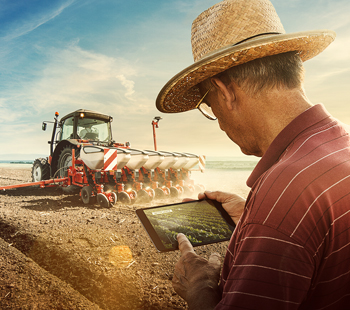
Cruzamento de dados por satélite amplia controle sobre propriedades rurais e pode interromper a liberação de recursos diante de divergências no CAR, sobreposições de áreas e registros ambientais; prevenção ajuda o produtor a evitar impactos no planejamento da safra
Por Redação
O acesso ao crédito rural está cada vez mais conectado à situação ambiental e cadastral da propriedade. Com o uso de imagens de satélite e o cruzamento eletrônico de bases públicas, instituições financeiras conseguem identificar possíveis desmatamentos, queimadas, embargos e outras ocorrências antes de liberar recursos ao produtor.
O avanço do monitoramento aumenta a capacidade de controle, mas também pode trazer problemas quando as informações utilizadas pelos sistemas não correspondem à realidade da propriedade. Divergências de coordenadas, cadastros desatualizados, sobreposição com imóveis vizinhos ou alertas relacionados a intervenções autorizadas podem gerar restrições durante a análise do financiamento.
Em determinadas situações, o produtor pode ter o crédito suspenso ou recusado mesmo antes da conclusão de um processo administrativo ambiental. Isso acontece porque os bancos utilizam mecanismos de prevenção de riscos que podem ser acionados automaticamente quando a área financiada coincide com alertas ou registros restritivos.
Para quem depende dos recursos para custeio ou investimento, o problema pode ultrapassar a questão documental e atingir diretamente o calendário da safra.
A análise das operações de crédito passou a considerar informações de plataformas como o Programa de Monitoramento do Desmatamento da Floresta Amazônica Brasileira por Satélite (Prodes), do Instituto Nacional de Pesquisas Espaciais (Inpe), além de bases relacionadas a queimadas e áreas embargadas. O cruzamento dessas informações permite identificar rapidamente potenciais restrições ambientais. O alerta, porém, nem sempre significa que existe uma irregularidade efetiva na propriedade.
Diferenças entre as coordenadas do Cadastro Ambiental Rural (CAR) e os limites da matrícula, sobreposição com propriedades vizinhas ou registros associados a atividades devidamente autorizadas podem provocar inconsistências. Dependendo da situação, o sistema pode interpretar a ocorrência como uma restrição e dificultar o acesso a operações de custeio, investimento e outras modalidades de financiamento.
Para Tatiany Teixeira, especialista em Direito Ambiental e Agrário e presidente da Comissão de Direito do Agronegócio da OAB do Distrito Federal, a organização precisa começar antes de o produtor procurar o banco. “A fiscalização e o monitoramento ambiental por satélite ocorrem praticamente em tempo real. Como o sistema bancário utiliza travas automáticas, o produtor não deve esperar a retenção dos recursos para começar a preparar sua defesa. A comprovação da regularidade precisa estar organizada previamente”, afirma.
Uma ocorrência ambiental também pode produzir efeitos em diferentes áreas. Na esfera administrativa, podem ocorrer autos de infração, multas e embargos. Na cível, o responsável pode ser obrigado a reparar eventual dano ambiental e enfrentar restrições de acesso a incentivos ou financiamentos. Na esfera penal, dependendo do caso, poderá haver apuração de eventual crime ambiental. “Uma única ocorrência pode provocar desdobramentos simultâneos. Quando a área é embargada ou o crédito é suspenso, os impactos alcançam o custeio, os investimentos e toda a programação produtiva da propriedade”, explica Tatiany.
5 passos para reduzir o risco de bloqueio do crédito rural
1. Faça uma auditoria preventiva da propriedade
Antes de solicitar o financiamento, consulte mapas, relatórios geoespaciais, listas de áreas embargadas e outras bases utilizadas na avaliação ambiental. O objetivo é descobrir antes do banco eventuais alertas, sobreposições ou inconsistências relacionadas ao imóvel.
Identificar o problema antecipadamente dá ao produtor tempo para verificar sua origem, providenciar correções e reunir documentos que comprovem a situação da área.
2. Compare CAR, matrícula e limites informados no financiamento
As informações territoriais precisam ser compatíveis. Confira se os limites registrados no Cadastro Ambiental Rural correspondem à matrícula, ao georreferenciamento e à área que será apresentada na operação de crédito.
Uma diferença entre esses documentos pode fazer com que o sistema associe a propriedade a uma área embargada ou com alguma restrição. Se houver divergência, a recomendação é buscar a regularização antes de formalizar o financiamento.
3. Organize e atualize a documentação ambiental
Autorizações, licenças, laudos técnicos e documentos que comprovem a regularidade das atividades devem estar organizados e facilmente disponíveis.
Dependendo da propriedade e das atividades desenvolvidas, podem ser relevantes documentos como Autorização de Supressão de Vegetação (ASV), Termo de Ajustamento de Conduta (TAC) e Plano de Recuperação de Área Degradada ou Alterada (Prada), conforme a nomenclatura adotada pelo órgão competente.
Protocolos, decisões administrativas e registros fotográficos ou georreferenciados também podem ajudar a comprovar a situação da área diante de uma contestação.
4. Descubra exatamente o que provocou o bloqueio e apresente defesa técnica
Se o financiamento for interrompido por um alerta que o produtor considere incorreto, o primeiro passo é solicitar à instituição financeira a identificação objetiva do registro que motivou a restrição.
A partir dessa informação, é possível apresentar documentação técnica para demonstrar a inexistência da infração, a regularidade da intervenção ou eventual incompatibilidade entre o alerta e os limites reais da propriedade. O banco também pode ser formalmente notificado, acompanhado de um dossiê com os documentos necessários à análise.
5. Avalie a via judicial quando a restrição ameaçar a atividade
Quando a documentação é apresentada, mas a instituição mantém a restrição, o produtor pode buscar orientação jurídica para avaliar as alternativas disponíveis.
Essa possibilidade ganha maior importância quando existe financiamento já aprovado, retenção de recursos ou risco de comprometimento da implantação da safra. Cada caso, porém, precisa ser analisado individualmente, considerando a origem do alerta, a situação ambiental da propriedade e as regras aplicáveis à operação.
Regularidade ambiental passa a fazer parte da gestão financeira
A expansão do monitoramento remoto aproxima cada vez mais a gestão ambiental da gestão financeira da propriedade. Para o produtor, isso significa que uma inconsistência cadastral aparentemente pequena pode se transformar em atraso na liberação do crédito justamente no período de compra de insumos ou implantação da lavoura.
A prevenção, portanto, não começa quando o financiamento é bloqueado. Conferir antecipadamente os cadastros, acompanhar as informações existentes nas bases públicas e manter a documentação ambiental organizada pode reduzir o risco de uma restrição e, caso ela ocorra indevidamente, acelerar sua contestação.
O alerta gerado por um sistema também precisa ser analisado dentro de seu contexto. A existência de uma sinalização geoespacial não substitui a avaliação da situação concreta da propriedade, especialmente quando há divergências cadastrais ou documentação capaz de comprovar a regularidade da atividade.
Fonte: Portal do Agronegócio