A nova arquitetura do crédito rural e a busca pela eficiência financeira
- 25/ setembro / 2026

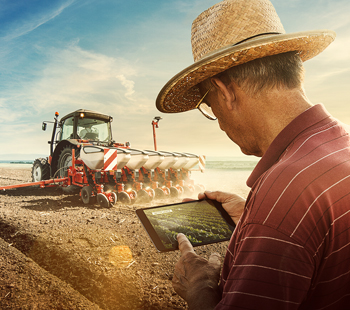
As transformações na dinâmica do crédito rural e a busca do produtor por maior eficiência financeira em um cenário de juros elevados, maior seletividade das instituições e pressão sobre as margens da atividade
Por Ivan Moreno*
O crédito rural não está mais escasso por acaso. Está mais seletivo por necessidade. Um cenário global de juros altos, a volatilidade no preço das commodities, intempéries climáticas e a alta na inadimplência forçaram o sistema financeiro tradicional a erguer réguas de risco significativamente mais altas. Para o produtor rural, a pergunta central deixou de ser apenas “onde conseguir recursos?” e passou a ser “como financiar a safra com um custo estrutural que não estrangule a margem da operação?”.
A resposta para essa equação não está em uma única linha de financiamento, mas na capacidade de comparar, combinar e customizar opções. É na quebra da dependência de balcão único que as plataformas digitais deixam de ser conveniência tecnológica para se tornarem infraestrutura estratégica do agronegócio.
Historicamente, o financiamento da lavoura esteve preso a processos burocráticos e visões regionais padronizadas. Quando o mercado entra em estado de cautela, essa padronização penaliza a eficiência: um produtor altamente profissionalizado e com excelente histórico de pagamento acaba pagando o mesmo prêmio de risco que uma operação fragilizada do mesmo município.
A digitalização dos marketplaces do agro muda essa lógica ao introduzir inteligência de dados na esteira do crédito. Quando dados históricos de produtividade, capacidade operacional e reputação comercial são organizados e integrados, a análise deixa de focar apenas nos indicadores genéricos do setor para enxergar a saúde real do indivíduo. A personalização do risco não beneficia apenas as instituições financeiras, ela devolve ao bom gestor o valor da sua eficiência.
Outra mudança estrutural e irreversível está no desmembramento das etapas de compra e financiamento. No modelo tradicional, a aquisição de insumos (como sementes, fertilizantes e defensivos) e a obtenção de recursos costumavam caminhar sob o mesmo guarda-chuva comercial. Hoje, a tecnologia permite uma arquitetura aberta: o produtor pode adquirir o insumo no distribuidor que oferece a melhor condição comercial e, na mesma jornada digital, financiar essa operação com um agente financeiro em uma outra instituição.
Essa liberdade de composição, onde é possível combinar diferentes prazos, taxas e garantias para compor o custo total de uma única safra, dá ao agricultor maior autonomia de negociação em um momento onde cada ponto percentual na taxa de juros impacta o resultado final da colheita.
Garantir o fluxo de caixa no campo exige mais do que repassar recursos, exige eficiência de distribuição, transparência de taxas e ambiente concorrencial. A digitalização do crédito no agronegócio cumpre exatamente esse papel: conecta a demanda pulverizada do campo à liquidez dos mercados financeiros com menos fricção e mais precisão. Não se trata de substituir a relação de confiança do setor, mas de muni-la com dados e concorrência para que o produtor tome decisões financeiras mais inteligentes.
*Ivan Moreno é CEO da Orbia, possui sólida experiência no agronegócio e passagem por várias multinacionais do setor. Na Orbia é o responsável pela condução do negócio e implantação da estratégia em todos os setores da empresa. Em 2024, foi reconhecido como uma das 100 personalidades mais influentes do agronegócio brasileiro, na categoria Tecnologia, Pesquisa e Inovação, por meio de votação aberta e uma pesquisa de mercado, administrada pelo Conselho Editorial do Grupo Mídia.